会計事務所の広告マンガ 73 不正のトライアングル②

011_002

2014.8.10
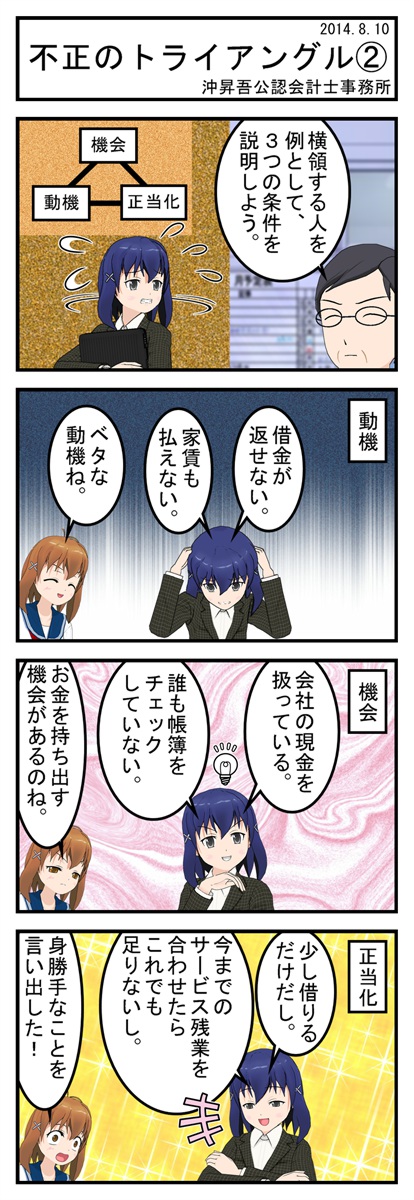
不正のトライアングル②
沖昇吾公認会計士事務所

横領する人を例として、3つの条件を説明しよう。

動機

借金が返せない。
家賃も払えない。

ベタな動機ね。

機会

会社の現金を扱っている。
誰も帳簿をチェックしていない。

お金を持ち出す機会があるのね。

正当化

少し借りるだけだし。
今までのサービス残業を合わせたらこれでも足りないし。

身勝手なことを言い出した!


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。
会計事務所の広告マンガ 72 不正のトライアングル①

011_001

2014.8.3
不正のトライアングル①
沖昇吾公認会計士事務所

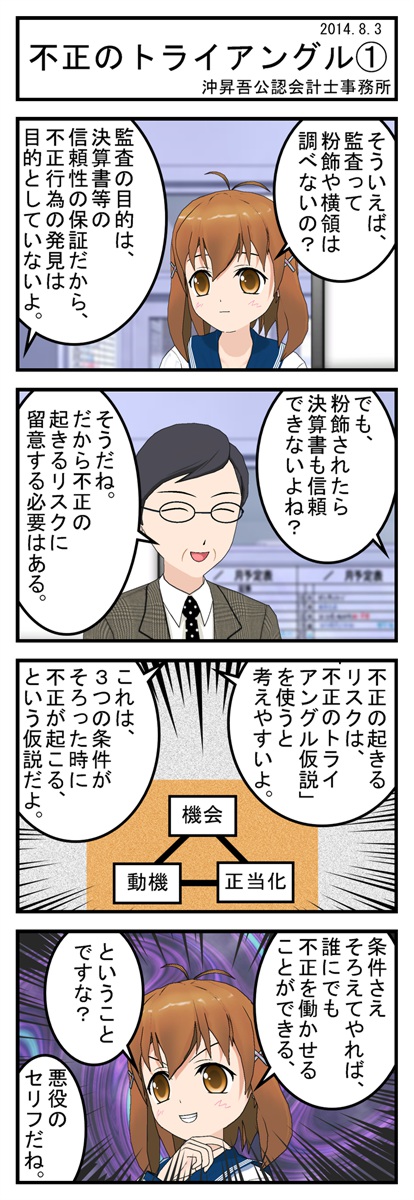
そういえば、監査って粉飾や横領は調べないの?
監査の目的は、決算書等の信頼性の保証だから、不正行為の発見は目的としていないよ。

でも、粉飾されたら決算書も信頼できないよね?

そうだね。だから不正の起きるリスクに留意する必要はある。

不正の起きるリスクは、「不正のトライアングル仮説」を使うと考えやすいよ。
これは、3つの条件がそろった時に不正が起こる、という仮説だよ。

動機
機会
正当化

条件さえそろえてやれば、誰にでも不正を働かせることができる、
ということですな?

悪役のセリフだね。


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。
会計事務所の広告マンガ 71 消費増税と受信料④

010_004

2014.7.27
消費増税と受信料④
沖昇吾公認会計士事務所

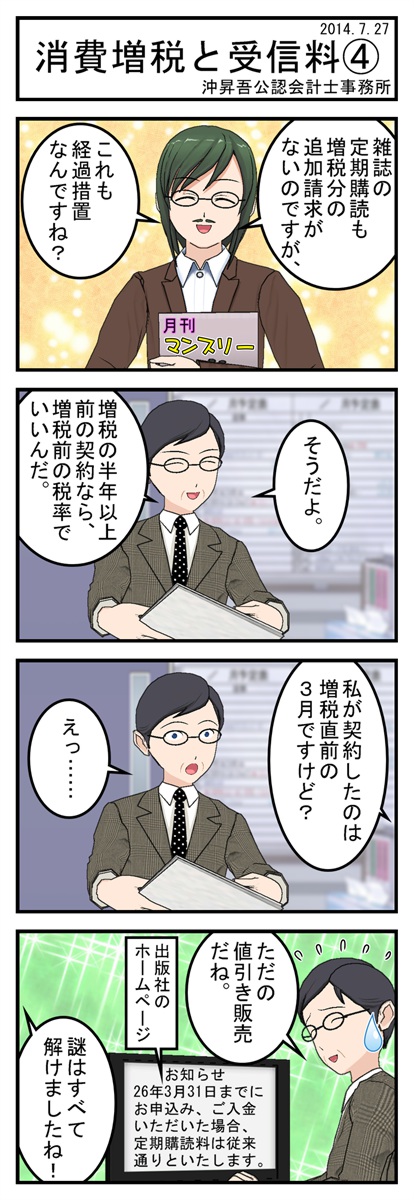
雑誌の定期購読も増税分の追加請求がないのですが、
これも経過措置なんですね?

そうだよ。
増税の半年以上前の契約なら、増税前の税率でいいんだ。

私が契約したのは増税直前の3月ですけど?

えっ……

ただの値引き販売だね。

出版社のホームページ

お知らせ
26年3月31日までにお申込み、ご入金いただいた場合、定期購読料は従来通りといたします。

謎はすべて解けましたね!


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。
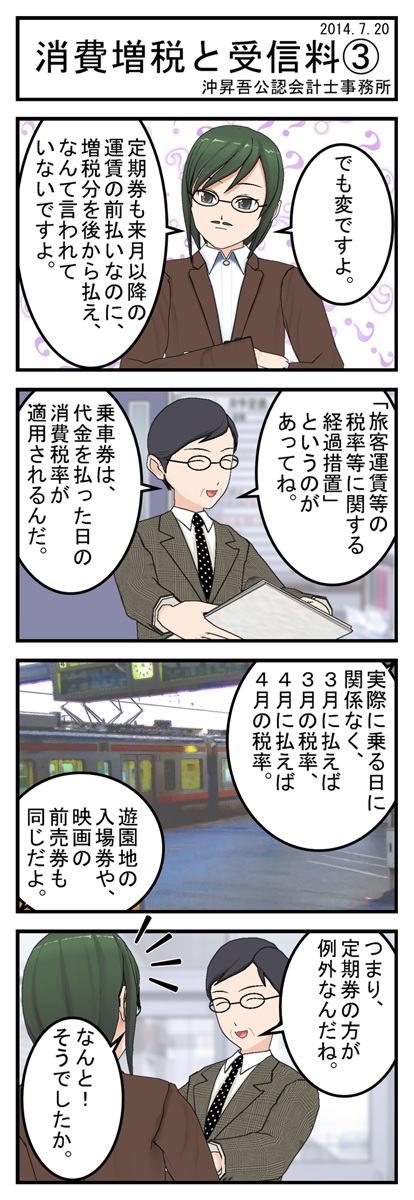
会計事務所の広告マンガ 70 消費増税と受信料③

010_003

2014.7.20
消費増税と受信料③
沖昇吾公認会計士事務所

でも変ですよ。
定期券も来月以降の運賃の前払いなのに、増税分を後から払え、なんて言われていないですよ。

「旅客運賃等の税率等に関する経過措置」というのがあってね。
乗車券は、代金を払った日の消費税率が適用されるんだ。

実際に乗る日に関係なく、3月に払えば3月の税率、4月に払えば4月の税率。
遊園地の入場券や、映画の前売券も同じだよ。

つまり、定期券の方が例外なんだね。

なんと!そうでしたか。


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。
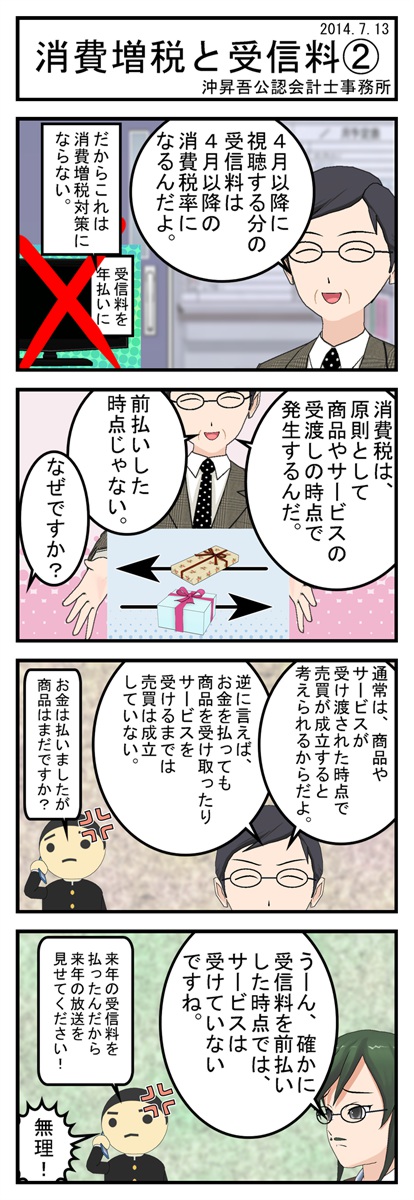
会計事務所の広告マンガ 69 消費増税と受信料②

010_002

2014.7.13
消費増税と受信料②
沖昇吾公認会計士事務所

4月以降に視聴する分の受信料は4月以降の消費税率になるんだよ。

だからこれ(受信料を年払いに)は消費増税対策にならない。

消費税は、原則として商品やサービスの受渡しの時点で発生するんだ。
前払いした時点じゃない。

なぜですか?

通常は、商品やサービスが受け渡された時点で売買が成立すると考えられるからだよ。
逆に言えば、お金を払っても商品を受け取ったりサービスを受けるまでは売買は成立していない。

お金は払いましたが商品はまだですか?

うーん、確かに受信料を前払いした時点では、サービスは受けていないですね。

来年の受信料を払ったんだから来年の放送を見せてください!

無理!


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。
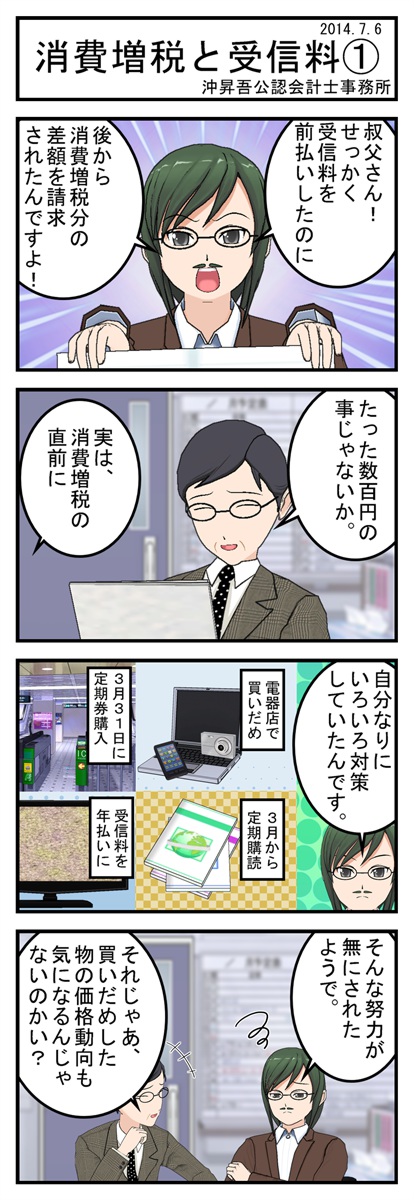
会計事務所の広告マンガ 68 消費増税と受信料①

010_001

2014.7.6
消費増税と受信料①
沖昇吾公認会計士事務所

叔父さん!せっかく受信料を前払いしたのに
後から消費増税分の差額を請求されたんですよ!

たった数百円の事じゃないか。

実は、消費増税の直前に

自分なりにいろいろ対策していたんです。

電器店で買いだめ
3月から定期購読
3月31日に定期券購入
受信料を年払いに

そんな努力が無にされたようで。

それじゃあ、買いだめした物の価格動向も気になるんじゃないのかい?


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。
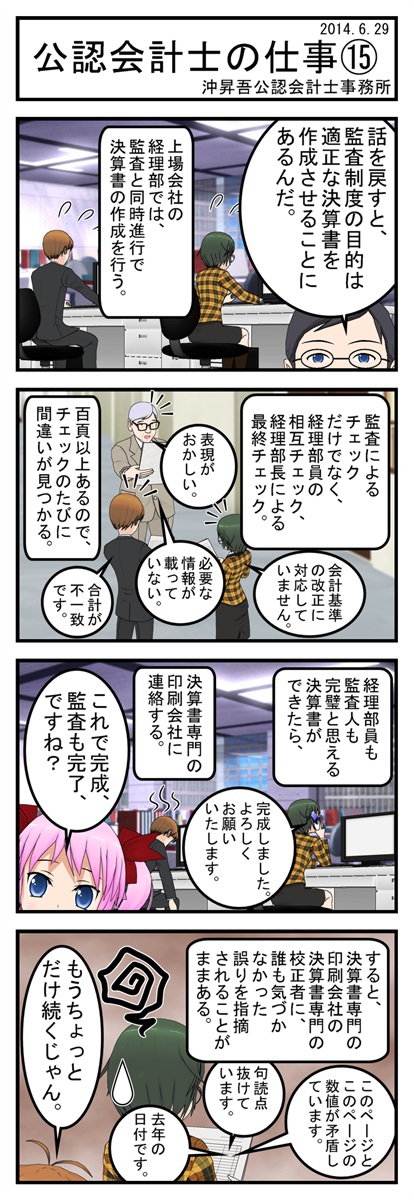
会計事務所の広告マンガ 67 公認会計士の仕事⑮

009_015

2014.6.29
公認会計士の仕事⑮
沖昇吾公認会計士事務所

話を戻すと、監査制度の目的は適正な決算書を作成させることにあるんだ。

上場会社の経理部では、監査と同時進行で決算書の作成を行う。

監査によるチェックだけでなく、経理部員の相互チェック、経理部長による最終チェック。

会計基準の改正に対応していません。

表現がおかしい。

必要な情報が載っていない。

合計が不一致です。

百頁以上あるので、チェックのたびに間違いが見つかる。

経理部員も監査人も完璧と思える決算書ができたら、
決算書専門の印刷会社に連絡する。

完成しました。よろしくお願いいたします。

これで完成、監査も完了、ですね?

すると、決算書専門の印刷会社の決算書専門の校正者に、誰も気づかなかった誤りを指摘されることがままある。

このページとこのページの数値が矛盾しています。

句読点抜けています。

去年の日付です。

もうちょっとだけ続くじゃん。


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。
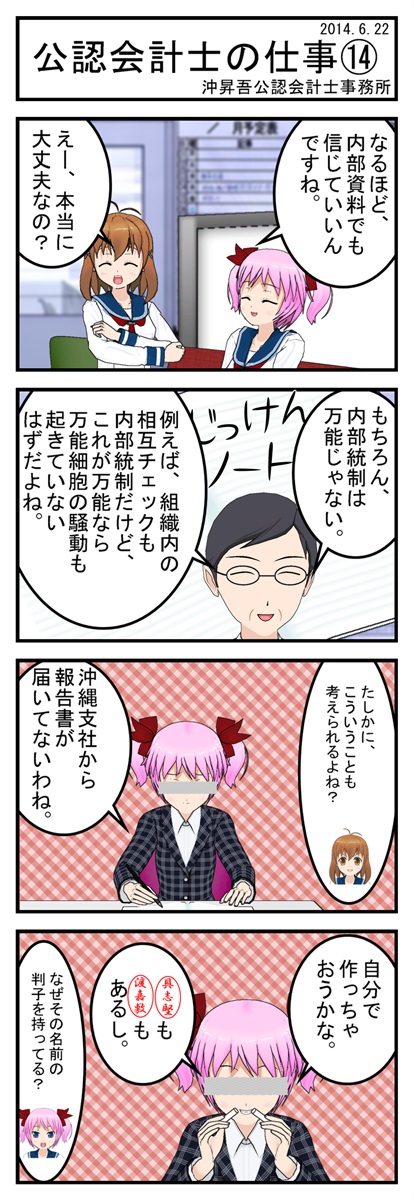
会計事務所の広告マンガ 66 公認会計士の仕事⑭

009_014
2014.6.22
公認会計士の仕事⑭
沖昇吾公認会計士事務所

なるほど、内部資料でも信じていいんですね。

えー、本当に大丈夫なの?

もちろん、内部統制は万能じゃない。
例えば、組織内の相互チェックも内部統制だけど、これが万能なら万能細胞の騒動も起きていないはずだよね。

たしかに、こういうことも考えられるよね?

沖縄支社から報告書が届いてないわね。

自分で作っちゃおうかな。
「具志堅」も「渡嘉敷」もあるし。

なぜその名前の判子を持ってる?


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。
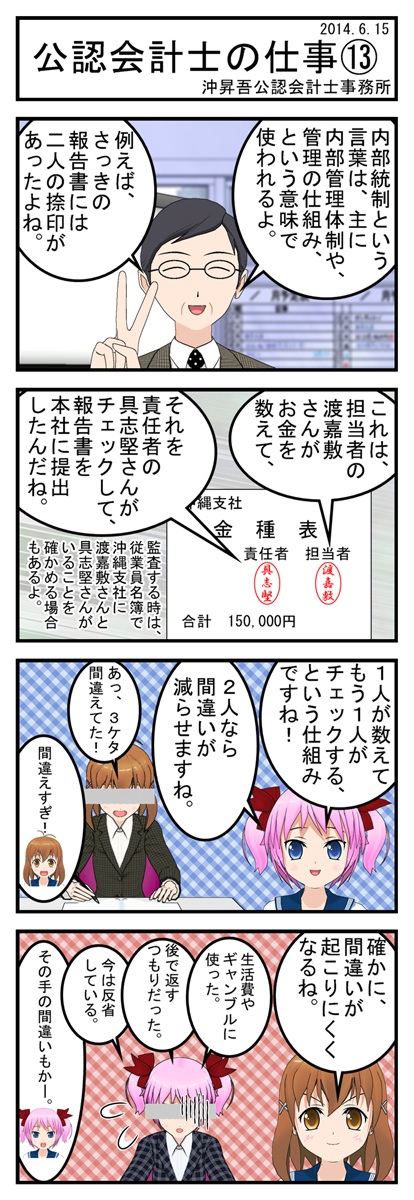
会計事務所の広告マンガ 65 公認会計士の仕事⑬

009__013
2014.6.15
公認会計士の仕事⑬
沖昇吾公認会計士事務所

内部統制という言葉は、主に内部管理体制や、管理の仕組み、という意味で使われるよ。
例えば、さっきの報告書には二人の捺印があったよね。

これは、担当者の渡嘉敷さんがお金を数えて、
それを責任者の具志堅さんがチェックして、報告書を本社に提出したんだね。
(監査する時は、従業員名簿で沖縄支社に渡嘉敷さんと具志堅さんがいることを確かめる場合もあるよ。)

1人が数えてもう1人がチェックする、という仕組みですね!
2人なら間違いが減らせますね。

(あっ、3ケタ間違えてた!)

間違えすぎ!

確かに、間違いが起こりにくくなるね。

(生活費やギャンブルに使った。)
(後で返すつもりだった。)
(今は反省している。)

その手の間違いもかー。


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。

会計事務所の広告マンガ 64 公認会計士の仕事⑫

009__012

2014.6.8
公認会計士の仕事⑫
沖昇吾公認会計士事務所

でも実は、外部証拠じゃなくて社内で作られた資料でも、信頼できる場合が多いんだ。
(「内部証拠」と呼ぶよ。)

例

帳簿には、沖縄支社の現金残高が15万円とありますが、
元となる資料を拝見できますか?

沖縄支社からの報告書です。

———————–
沖縄支社
金種表
    責任者 具志堅 
    担当者 渡嘉敷

合計 150,000円

内訳 1万円札 10枚
   5千円札  4枚
   2千円札  0枚
    千円札 30枚
———————–
なるほど、ありがとうございます。
(追加で従業員名簿も下さい。)

報告書を見るだけじゃチェックできないでしょ。
(適当に作った報告書かも。)

通常はこれでいいんだよ。内部統制があるからね。

内部統制?


このマンガは、「まったく絵を描かなくてもマンガが作れちゃう」コミPo!で制作しています。

↑アフィリエイトリンクです。